2300 € net en brut : le calcul complet côté salarié et côté employeur
Un salaire net de 2300 € avant impôt, ça correspond à 2933 € brut et à 3984 € de coût total pour l’employeur. Voilà le chiffre qui compte quand on recrute : le brut affiché au contrat n’est que la partie visible.
De 2300 € net à 2933 € brut : les cotisations salariales
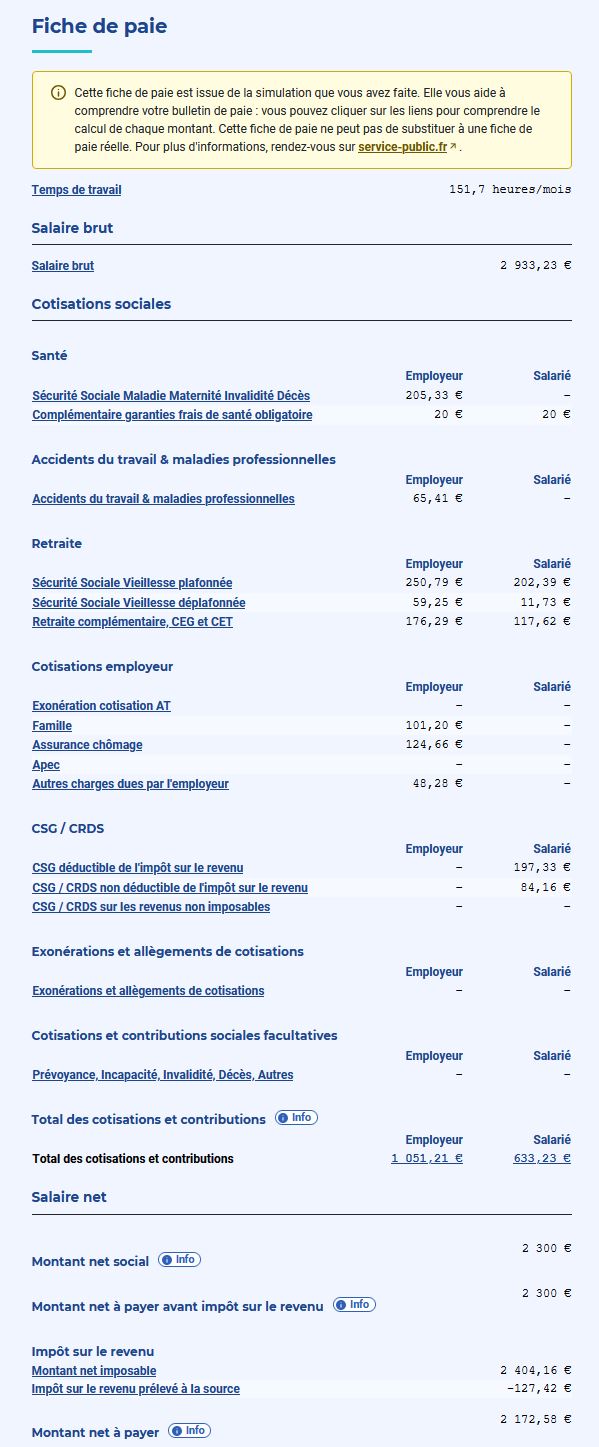
Le passage du brut au net enlève les cotisations salariales, environ 22 % du brut pour un non-cadre du privé. Sur 2933 € brut, ça fait à peu près 633 € retenus : sécurité sociale plafonnée et déplafonnée, retraite complémentaire AGIRC-ARRCO tranche 1, assurance chômage salariale (0 depuis 2018, mais la CSG-CRDS reste), CSG déductible et non déductible, CRDS. Reste 2300 € net avant prélèvement à la source. Le taux de PAS s’applique ensuite sur le net imposable, pas sur ce net social.
De 2933 € brut à 3984 € : le coût employeur réel
L’employeur ajoute ses propres cotisations, environ 1051 € sur ce niveau de salaire, soit 41 % du brut avant allègements. Maladie, allocations familiales, vieillesse plafonnée et déplafonnée, AGIRC-ARRCO patronale, contribution d’équilibre général, chômage patronal (4,05 %), AGS, accidents du travail, FNAL, versement mobilité selon la commune, forfait social éventuel. À ce niveau de rémunération (autour de 1,9 SMIC), la réduction générale dégressive unique (RGDU) réduit encore une partie de ces cotisations. Le coût net après RGDU descend donc en dessous des 3984 € affichés, selon l’effectif et le taux AT propre à l’entreprise.
Le tableau récapitulatif
| Niveau | Montant mensuel |
|---|---|
| Coût total employeur | 3984 € |
| Salaire brut | 2933 € |
| Cotisations salariales (environ 22 %) | 633 € |
| Net avant impôt | 2300 € |
| Charges patronales (environ 41 % avant RGDU) | 1051 € |
Les montants sont indicatifs. Ils dépendent de la convention collective, du taux AT/MP propre à l’établissement, de la commune (versement mobilité) et de l’application de la RGDU. Pour un chiffrage opposable, l’estimateur employeur de l’URSSAF fait foi.
Pourquoi ce calcul se trompe souvent en paie
Trois erreurs reviennent en contrôle. D’abord, oublier de proratiser le plafond de sécurité sociale quand le salarié entre ou sort en cours de mois : la bascule tranche 1 / tranche 2 AGIRC-ARRCO devient fausse. Ensuite, mal paramétrer le taux AT/MP, qui varie d’un établissement à l’autre et que l’URSSAF notifie chaque année. Enfin, appliquer un taux de PAS périmé alors que le nouveau taux de septembre est déjà disponible dans le flux CRM. Chacune de ces erreurs fausse le net à payer ou le coût employeur, et ressort au premier contrôle de cohérence DSN.
FAQ
2300 € net, c’est combien de brut ? Environ 2933 € brut par mois pour un non-cadre du privé, avant prélèvement à la source. Pour un cadre, le brut est un peu plus élevé car la cotisation APEC et une part de retraite complémentaire pèsent davantage.
Quel est le coût employeur pour 2300 € net ? Environ 3984 € par mois avant allègements. Après application de la réduction générale (RGDU), le coût réel est inférieur, surtout dans les entreprises de moins de 50 salariés.
Le prélèvement à la source change-t-il ce calcul ? Non. Le PAS s’applique après, sur le net imposable. Il modifie le net effectivement versé au salarié, pas le brut ni le coût employeur.
Comment vérifier que ma paie est juste ? En rapprochant le bulletin et la DSN sur les bases, les taux et le plafond proratisé. C’est l’objet d’un audit DSN.
Un doute sur vos bases de cotisation ou votre paramétrage RGDU ? L’audit DSN Cobham compare vos bulletins et vos DSN, poste par poste. — Tester ma conformité
Voici un exemple de décompte de fiche de paie fourni dans ce cas par l’outil gouvernemental https://www.urssaf.fr/accueil/outils-documentation/simulateurs/cotisations-employeur.html
Les différentes cotisations de l’employeur sont indiquées.